Zabytkowe detale w łódzkiej kamienicy. Polisa nie zawsze pokryje ich wartość
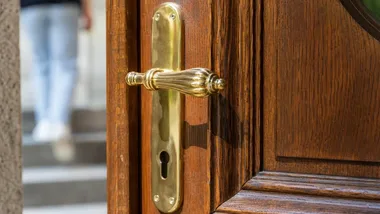
Zdjęcie poglądowe wygenerowane przez AI
Wysokie sufity, drewniane parkiety i oryginalna stolarka nadają mieszkaniom w łódzkich kamienicach niepowtarzalny charakter. Gdy dojdzie do zalania albo pożaru, koszt naprawy może jednak wykraczać poza zwykły remont. Standardowa polisa nie musi uwzględniać historycznej wartości zniszczonego elementu. Dlatego znaczenie ma nie tylko zakres ochrony, lecz także sposób wyceny mienia.
- Suma ubezpieczenia powinna objąć parkiet i zabudowę
- Odszkodowanie nie zawsze wystarczy na wierną replikę
- Zalanie i pożar mogą uszkodzić kilka części mieszkania
Suma ubezpieczenia powinna objąć parkiet i zabudowę
Ochrona samego lokalu może nie wystarczyć. Ubezpieczenie może obejmować również elementy stałe, takie jak okna, drzwi, instalacje, podłogi, armatura i zabudowa na wymiar, a także ruchomości domowe, w tym meble, elektronikę oraz sprzęt RTV i AGD.
Szczególnej uwagi wymaga mieszkanie po generalnym remoncie. Odnowiony parkiet, wykonana na zamówienie stolarka czy wyposażenie łazienki mogą mieć wysoką wartość. Sumę ubezpieczenia należy więc ustalić z uwzględnieniem kosztu odtworzenia albo zakupu chronionych rzeczy. Zaniżona wycena może utrudnić pokrycie wydatków po szkodzie.
Więcej aktualności z Łodzi znajdziesz na stronie głównej informacjelodzkie.pl, a wydarzenia i imprezy na najbliższe dni zawsze na informacjelodzkie.pl/wydarzenie.
Odszkodowanie nie zawsze wystarczy na wierną replikę
W przypadku oryginalnych drzwi, okien i innych zabytkowych detali problemem może być ich historyczna wartość. Standardowa polisa mieszkaniowa nie gwarantuje, że zostanie ona uwzględniona przy wypłacie odszkodowania.
Wycena wartości odtworzeniowej może opierać się na koszcie naprawy lub odtworzenia przy użyciu takich samych albo najbardziej zbliżonych materiałów, z zachowaniem dotychczasowego standardu. Nie oznacza to jednak, że ustalona kwota wystarczy na wykonanie wiernej repliki elementu, którego nie da się już kupić. Warto zatem sprawdzić warunki wyceny przed zawarciem umowy, zwłaszcza gdy we wnętrzu zachowały się oryginalne detale.
Zalanie i pożar mogą uszkodzić kilka części mieszkania
Awaria instalacji w lokalu na wyższej kondygnacji, zwarcie albo pożar mogą zniszczyć nie tylko ściany i podłogi, lecz także meble oraz sprzęt. Przy wyborze polisy warto sprawdzić, czy obejmuje zalanie, pożar, przepięcie, kradzież z włamaniem i stłuczenie elementów szklanych. Szerszy wariant All Risk może obejmować nagłe i nieprzewidziane zdarzenia, z wyjątkiem tych wskazanych w wyłączeniach odpowiedzialności w OWU.
Zakres ochrony powinien odpowiadać wyposażeniu i wartości mienia w konkretnym lokalu. Przydaje się także assistance domowy, czyli pomoc fachowca, na przykład hydraulika, elektryka, ślusarza lub szklarza. W starszym budynku warto ponadto ustalić, które elementy należą do mieszkania, a które do części wspólnych. Przed podpisaniem umowy można spisać najcenniejsze wyposażenie, oszacować koszt jego odtworzenia i sprawdzić limity oraz wyłączenia odpowiedzialności.
na podstawie: Urząd Miasta Łodzi.
Ilustracja ma charakter poglądowy i została wygenerowana przez sztuczną inteligencję — nie jest fotografią rzeczywistego zdarzenia.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Mróz może uszkodzić wodomierz. ZWiK przypomina o zabezpieczeniach
258 ulic po remontach w Łodzi. Prace objęły 163 km jezdni i chodników
Pałac Stillera przy Jaracza zmieni się w hotel. Trwa przygotowanie projektu
Zabytkowe detale w łódzkiej kamienicy. Polisa nie zawsze pokryje ich wartość
Generał, cichociemny i obrończyni opozycji spoczywają w Piotrkowie
Bezpłatne zajęcia dla seniorów wrócą w styczniu. Trwa nabór partnerów
Do wnętrza kaplicy Scheiblera będzie można wejść za darmo
Alternatywny pochówek w Łodzi. Las Pamięci i inne możliwości
Bezpłatny festiwal sztuki cyfrowej w Łodzi. Dwie sceny i instalacje
Pochód z psami i pokazy ognia. Jarmark Świętomarciński na Piotrkowskiej
Rzadkie płazy dotarły do łódzkiego zoo. Wśród nich złote mantelle
Book Box przy Fali przyspiesza. Na odbiór książek będą tylko dwa dni
Ponad 100 artystów na scenie. POLTEX świętuje 65-lecie koncertem
Perfumy Skolima w M1. Automat stanął obok sklepu Butssi
Przydatne dane teleadresowe
- Muzeum Dzieci Polskich - ofiar totalitaryzmu w Łodzi: kontakt, godziny i oferta edukacyjna
- Instytut Ekspertyz Ekonomicznych i Finansowych w Łodzi - kontakt, godziny i zakres działalności
- Regionalna Dyrekcja Lasów Państwowych w Łodzi - kontakt, nadleśnictwa, sprzedaż drewna i zgłoszenia
- Powiatowe Centrum Pomocy Rodzinie w Łodzi - kontakt, godziny, wnioski i dofinansowania
- MCM Widzew Łódź - adres, rejestracja, telefony i punkty pobrań
- Przychodnia "Garnizonowa" w Łodzi - kontakt, godziny, rejestracja i badania